«Так исторически сложилось»: выдержит ли структура бизнеса налоговую проверку?
Несколько ООО и ИП, общие сотрудники, расчеты внутри группы. Собственнику понятна логика своего бизнеса, но насколько убедительно она выглядит в документах?
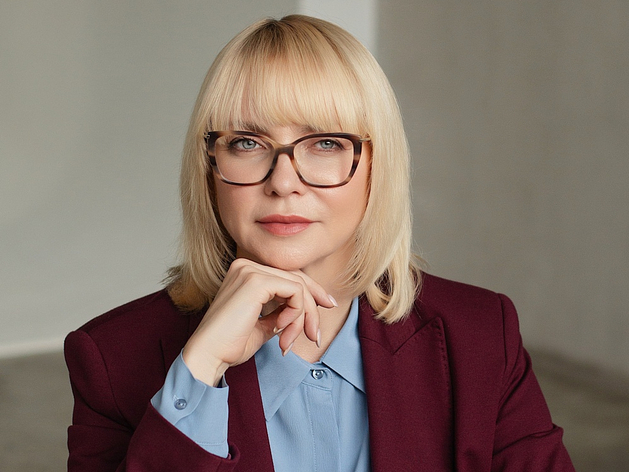
Светлана Киселёва, управляющий партнер ГК «ВнешЭкономАудит», аудитор, налоговый консультант:
— Представьте: вам нужно объяснить, почему в группе пять компаний. Без фраз «так удобнее», «всегда так работали» и «бухгалтер посоветовал». Что делает каждая? Почему именно она получает выручку? Кто обеспечивает ее работу и оплачивает расходы?
Внутри компании ответы могут казаться очевидными, но при налоговой проверке деловую логику структуры придется подтверждать конкретными фактами и документами.
Компания отдельная. А деятельность?
Бизнес редко создают по единому плану. Одну организацию открыли под партнера, другую — под новый рынок, третьей передали недвижимость. Со временем партнер вышел, направления объединились, сотрудники стали работать на всю группу. Юридическая структура сохранилась, хотя содержание отношений изменилось.
Само по себе наличие нескольких компаний не означает незаконного дробления, но первоначальная причина их создания не объясняет автоматически сегодняшнее распределение доходов, расходов и функций.
Поэтому при анализе мы сопоставляем три вещи: как собственник описывает бизнес, как оформлены отношения и как фактически выполняется работа. Расхождения между ними требуют внимания.
Например, одна компания несет основные затраты, а выручку получает другая. Такое распределение требует экономического и договорного обоснования. Если его приходится восстанавливать по памяти, подготовку позиции уже нельзя считать формальностью.
Договоры есть. Подтверждают ли они реальную работу бизнеса?
Договор может предусматривать самостоятельность участников, но при этом важно, кто в действительности ведет переговоры, распоряжается ресурсами, принимает решения и отвечает перед заказчиком, поэтому начинать с переписывания документов преждевременно. Сначала необходимо установить факты, оценить риски и определить, какие отношения требуют изменений.
Объединить компании «на всякий случай» — тоже решение, последствия которого нужно просчитать: для налогов, обязательств, финансирования и управления.
Есть ли возможность законно платить меньше?
При оценке структуры бизнеса важно проверить не только риски, но и обоснованность налоговой нагрузки: как распределяются расходы между компаниями, какие льготы и вычеты доступны и используются ли они.
Осторожность бухгалтерии понятна: каждое решение нужно обосновать. Однако важно отличать отсутствие права на льготу от ситуации, когда возможность ее применения просто не проверяли.
Именно поэтому анализ структуры полезно дополнить налоговым аудитом. Например, у производителя часовых механизмов такая проверка выявила неиспользованную льготу и вычеты, по которым приближалось окончание срока реализации права на возмещение. Собственнику важно видеть обе стороны: где бизнесу грозят доначисления и где он упускает возможность законно сохранить деньги.
От понимания рисков — к конкретным решениям
Собственнику нужен понятный план: что в структуре бизнеса требует изменений, какие аргументы и документы необходимы для защиты позиции и где есть возможности законно снизить налоговую нагрузку.
В налоговой практике ГК «ВнешЭкономАудит» аудиторы, налоговые консультанты и юристы рассматривают эти вопросы совместно: оценивают реальную работу группы, договоры, учет и финансовые последствия предлагаемых решений.
Начните со своей задачи: проверить риски дробления, разобраться в расчетах между компаниями или найти налоговые резервы. Опишите ее экспертам налоговой практики — для первого обращения достаточно краткого описания ситуации.
Историю своего бизнеса вы знаете. Важно, чтобы ее налоговые последствия не стали для вас неожиданностью.

ГК «ВнешЭкономАудит»,
г. Челябинск, ул. Красная, 63, офис 3;
тел. +7 (351) 729-85-29;
е-mail: info@ural-audit.ru, abonent@ural-audit.ru;
Taxes.ural-audit.ru,
Ural-audit.ru.
Реклама, ООО «УК «ВЭА», ИНН 7453290447, erid: 2W5zFHPiXJh


Качество жизни
| Мнения
| ВИКИ — биографии персон и справки о компаниях
| ||||||||||||||||||||||||||||||||||||||||||||||||||


Почти без сюрпризов: итоги выборов-2026 в Свердловской области 
«Единая Россия», «Новые люди» и ЛДПР увеличили представительство в Заксобрании 
Опубликованы первые результаты выборов в Заксобрание Свердловской области 
Мэрия Екатеринбурга отклонила проект многоэтажной застройки берега Исети у ЦПКиО